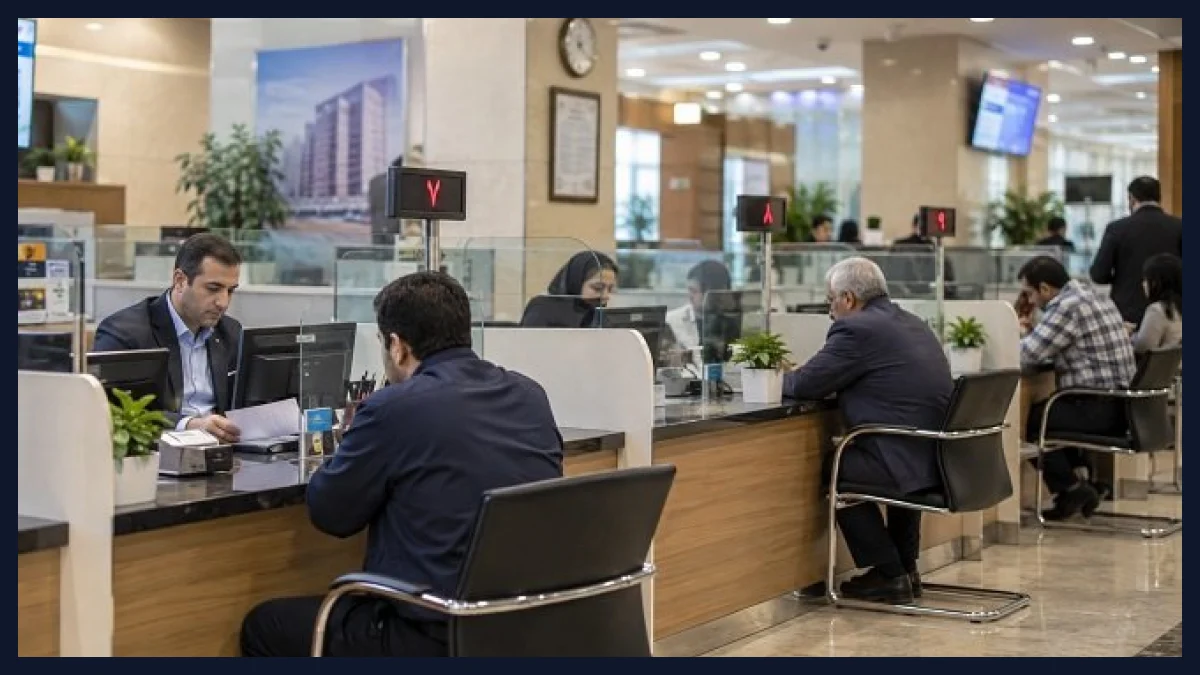
وام ۵۰۰ میلیون تومانی با هزینه ۲۵۰ میلیون تومان در بازار غیررسمی
بازار خرید و فروش امتیاز وام بانکی همچنان فعال است، اگرچه تبلیغات رسمی آن محدود شده است. در این بازار، برخی متقاضیان برای دریافت وامهای ۵۰۰ میلیون تومانی مجبور به پرداخت هزینههای بالا تا ۲۵۰ میلیون تومان میشوند، در حالی که مسئولیت بازپرداخت اقساط به عهده خودشان باقی میماند.
افزایش نیاز نقدینگی خانوارها و دشواری دسترسی به تسهیلات بانکی باعث رونق بازار غیررسمی خرید و فروش امتیاز وام شده است. در این بازار، واسطهها مبالغ قابل توجهی را به عنوان هزینه امتیاز تسهیلات از متقاضیان دریافت میکنند که در بسیاری موارد، هزینه واقعی دریافت وام را چند برابر نرخ سود رسمی بانکها میکند.
با وجود محدودیتهای موجود برای انتشار آگهیهای مربوط به خرید و فروش وام در برخی پلتفرمهای اینترنتی، فعالیت واسطهها متوقف نشده و بسیاری از این معاملات به شبکههای اجتماعی و کانالهای خصوصی منتقل شده است.
وام ۵۰۰ میلیونی با هزینه ۲۵۰ میلیون تومان
یکی از موارد برجسته در این بازار غیررسمی، دریافت وام ۵۰۰ میلیون تومانی با پرداخت هزینهای معادل ۲۵۰ میلیون تومان برای خرید امتیاز وام است. در این وضعیت، ضمن اینکه مبلغ اسمی وام ۵۰۰ میلیون تومان است، متقاضی تنها ۲۵۰ میلیون تومان را بهصورت نقد دریافت میکند.
نکته مهم این است که اقساط بانکی بر اساس مبلغ اصلی وام محاسبه میشود و هزینه خرید امتیاز نیز جدا از سود و کارمزدهای رسمی بانک لحاظ میگردد.
سود بانکی پایین، هزینه واقعی بالا
نرخ سود رسمی برخی تسهیلات بانکی از صفر تا ۲۳ درصد متغیر است، اما هزینه خرید امتیاز وام باعث میشود نرخ واقعی تأمین مالی به طور قابل توجهی افزایش یابد. بنابراین متقاضیان باید علاوه بر نرخ سود بانک، مجموع هزینه خرید امتیاز، کارمزد واسطه، اقساط و سود را نیز در نظر بگیرند.
به این ترتیب، دریافت وامی که ظاهراً سود پایینی دارد، ممکن است به علت هزینههای بالای خرید امتیاز، فشار مالی بیشتری برای متقاضی به همراه داشته باشد.
خطر کلاهبرداری در بازار خرید و فروش وام
بازار غیررسمی تسهیلات تنها محدود به دریافت هزینههای بالا نیست. گاهی افراد با وعده انتقال امتیاز وام یا پرداخت تسهیلات مبالغی از متقاضیان میگیرند، اما در نهایت وامی پرداخت نمیشود.
در برخی موارد، تسهیلات به نام یک نفر دریافت شده اما پول به فرد دیگری داده میشود. اگر انتقال تعهدات توسط بانک تأیید نشده باشد، مسئولیت بازپرداخت اقساط بر عهده وامگیرنده رسمی باقی میماند، حتی اگر شخص دیگری پول را دریافت کرده باشد.
همچنین، افرادی که ضمانت وام دیگران را بر عهده میگیرند، ممکن است در صورت عدم پرداخت اقساط با مشکلات حقوقی و بانکی روبهرو شوند.
دلالان وام به شبکههای اجتماعی کوچ کردند
با محدود شدن انتشار آگهیهای مربوط به خرید و فروش وام در برخی پلتفرمها، واسطهها روشهای فعالیت خود را تغییر دادهاند. استفاده از عناوینی مانند «اعتبار» و «ودیعه» به جای فروش امتیاز و انتقال مذاکرات به پیامرسانها و کانالهای خصوصی از جمله راهکارهای رایج در این بازار است.
این شیوه باعث دشواری نظارت و افزایش احتمال مواجهه متقاضیان با پیشنهادهای جعلی و کلاهبرداری شده است.
هشدار به متقاضیان وام
کارشناسان توصیه میکنند که قبل از پرداخت هرگونه وجه برای خرید امتیاز تسهیلات، متقاضیان باید از بانک عامل استعلام قانونی بودن انتقال وام را دریافت کنند.
همچنین امضای قراردادهای غیررسمی، پرداخت به حساب واسطههای ناشناس و پذیرش ضمانت بدون آگاهی از تعهدات بانکی، میتواند منجر به ضررهای مالی فراوان شود.
به طور کلی، فعالیت بازار غیررسمی خرید و فروش امتیاز وام نشان میدهد که محدودیتهای تبلیغاتی به تنهایی برای مقابله با دلالی تسهیلات کافی نیست و تا زمانی که دسترسی به تسهیلات رسمی دشوار باشد، واسطهها از نیاز مالی متقاضیان کسب درآمد خواهند کرد.