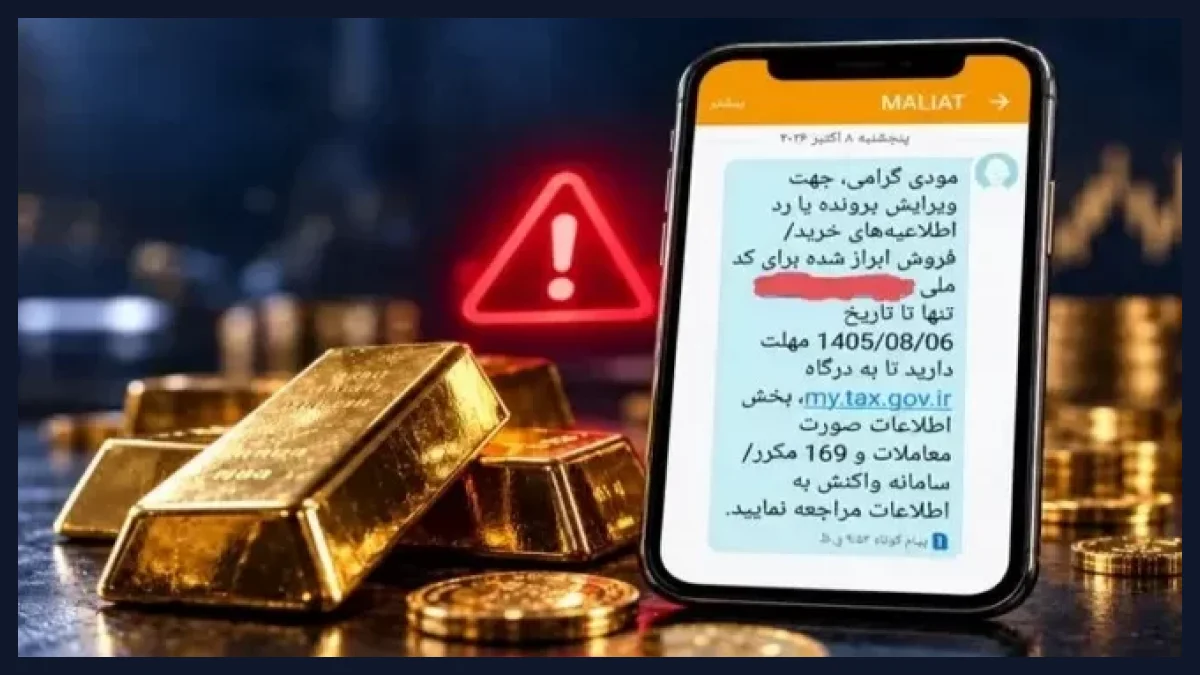
پیامک مالیاتی به معنای ایجاد بدهی نیست؛ خریدهای روزمره شامل مالیات نمیشوند
ارسال پیامک از سوی سازمان امور مالیاتی درباره فاکتورها و اسناد ثبتشده به نام شهروندان نگرانیهایی درباره احتمال ایجاد بدهی مالیاتی به همراه داشته است. رئیس کل سازمان امور مالیاتی تأکید کرده که خریدهای روزمره، معاملات طلا و دریافت خدمات عادی فقط به دلیل ثبت کد ملی در فاکتور، تعهد مالیاتی ایجاد نمیکنند و هدف از این پیامکها، اطلاعرسانی و پیشگیری از سوءاستفاده از هویت افراد است.
هدی سبحانیان، رئیس کل سازمان امور مالیاتی کشور، با بیان اینکه دریافت پیامک یا ثبت یک فاکتور به نام اشخاص به معنای محاسبه مالیات برای آنها نیست، اظهار داشت این پیامها به منظور آگاهسازی شهروندان از اسناد ثبتشده ارسال میشوند.
آیا خرید طلا و معاملات عادی باعث ایجاد مالیات میشود؟
بر اساس اظهارات رئیس کل سازمان امور مالیاتی، خریدهای روزمره، معاملات طلا و دریافت خدمات متفرقه بهخودیخود موجب تعهد مالیاتی نمیشوند. بنابراین، ثبت کد ملی خریدار در فاکتور فروشگاه به تنهایی به معنای شناسایی وی به عنوان فعال اقتصادی یا بدهکار مالیاتی نخواهد بود.
با این حال، باید بین ثبت اطلاعات یک معامله و بررسی فعالیت اقتصادی تفاوت قائل شد. نوع فعالیت، ماهیت معاملات و شرایط پرونده ممکن است در ارزیابی مالیاتی مؤثر باشد و صرف مشاهده یک سند در سامانه را نباید معادل صدور برگ تشخیص یا مطالبه مالیات دانست.
هدف ارسال پیامکهای اطلاعرسانی مالیاتی
یکی از اهداف اصلی ارسال این پیامکها جلوگیری از سوءاستفاده از اطلاعات هویتی شهروندان است. سبحانیان یادآور شد که در گذشته افرادی سودجو از کد ملی برخی اشخاص مانند سالمندان و روستاییان برای ثبت خریدهای سنگین سوءاستفاده میکردند.
در چنین مواردی، صاحب کد ملی ممکن است مدتها پس از وقوع معامله، هنگام رسیدگی به پرونده مالیاتی از ثبت خریدها بیاطلاع بوده و با مشکلات حقوقی و مالی مواجه شود. سازمان امور مالیاتی با این سازوکار جدید تلاش میکند افراد زودتر از ثبت اسناد مشکوک مطلع شوند و فرصت پیگیری داشته باشند تا از بروز اختلافات مالیاتی جلوگیری شود.
چه زمانی فاکتورهای ثبتشده ممکن است تحت بررسی مالیاتی قرار بگیرند؟
رئیس کل سازمان امور مالیاتی تصریح کرد که تمرکز بررسیها عمدتاً بر حجم بالای فروش، مبالغ سنگین و فاکتورهای پرتکرار است و خریدهای معمولی مردم در دامنه هدف این بررسیها قرار ندارند.
با این حال، هنوز پرسشهایی درباره معیارهای دقیق تفکیک معاملات شخصی از فعالیتهای اقتصادی مستمر وجود دارد. مثلا خرید و فروش موردی طلا یا ارز، فروش کالاهای شخصی یا ارائه خدمات محدود، الزاماً فعالیت تجاری مستمر محسوب نمیشود.
از سوی دیگر، تکرار معاملات، حجم فروش و ارتباط فعالیتها با کسب درآمد ممکن است در ارزیابی مالیاتی اهمیت یابد. بنابراین نمیتوان صرفاً براساس تعداد فاکتورها یا مبلغ یک معامله درباره وجود تعهد مالیاتی قطعی قضاوت کرد.
اگر فاکتوری بدون اطلاع شما ثبت شده باشد، چه باید کرد؟
اگر پیامک دریافت کردهاید که از ثبت فاکتور یا معاملهای به نام شما خبر میدهد، ابتدا جزئیات سند را بررسی نمایید. در صورت مغایرت با خریدهای واقعی خود، موضوع را از طریق مجاری رسمی سازمان امور مالیاتی پیگیری کنید.
- صرف دریافت پیامک، به معنی بدهی مالیاتی قطعی نیست.
- ثبت کد ملی در فاکتور خرید بهتنهایی اثباتکننده فعالیت اقتصادی نیست.
- اگر معاملهای انجام ندادهاید، اطلاعات سند را بررسی و موضوع را مستند پیگیری نمایید.
- در صورت ابلاغ رسمی مطالبه مالیاتی، مهلتها و مراحل قانونی اعتراض را نادیده نگیرید.
ضرورت شفافسازی معیارهای مالیاتی
با وجود تأکید سازمان امور مالیاتی بر اطلاعرسانی بودن پیامکها، ارائه جزئیات بیشتر درباره تعداد پیامکهای ارسالشده، معیارهای شناسایی فعالیت اقتصادی و نحوه رسیدگی به اسناد مشکوک میتواند نگرانی شهروندان را کاهش دهد.
همچنین، روشن شدن نحوه برخورد با معاملات شخصی، فعالیتهای موردی و فاکتورهای ثبتشده بدون اطلاع صاحب کد ملی به شهروندان کمک میکند تا تفاوت میان ثبت اطلاعات در سامانه و ایجاد تعهد مالیاتی را بهتر درک کنند.
جمعبندی
پیامکهای جدید سازمان امور مالیاتی با هدف آگاهسازی مردم از اسناد ثبتشده به نام آنها ارسال میشوند و طبق گفته رئیس کل این سازمان، خریدهای روزمره و معاملات عادی به خودی خود تعهد مالیاتی ایجاد نمیکنند. با این حال، در صورت ثبت فاکتور ناشناخته یا معامله نامرتبط با فعالیت شما، بررسی و پیگیری بهموقع این موضوع اهمیت بالایی دارد.